

Transacción rechazada con tarjeta: causas y soluciones

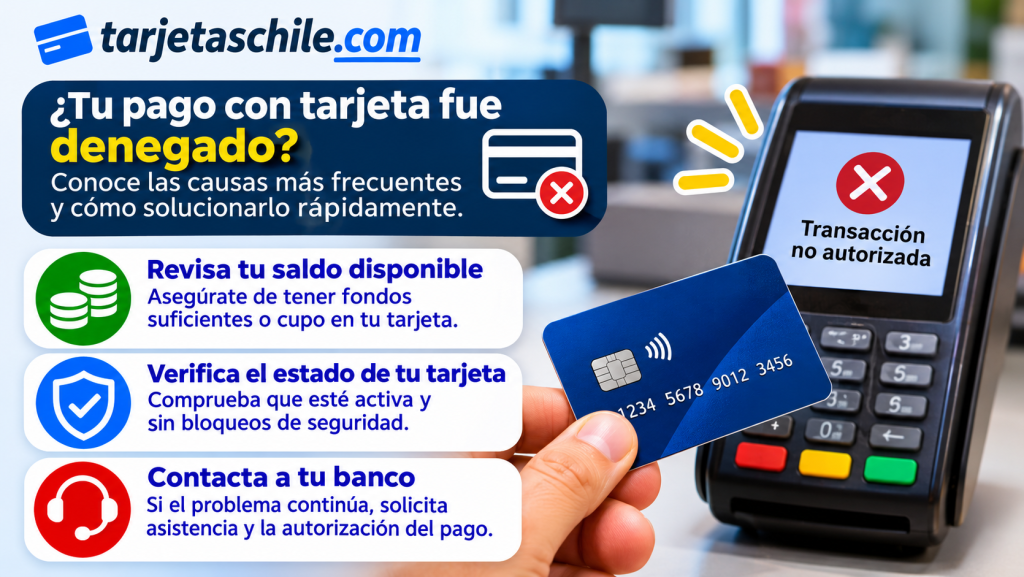
Una transacción rechazada con tarjeta puede ocurrir al pagar en una tienda, restaurante, supermercado, estación de servicio, sitio web, aplicación o plataforma de suscripción. En la pantalla del comercio o del terminal puede aparecer un mensaje como “operación rechazada”, “pago no autorizado”, “tarjeta no habilitada”, “fondos insuficientes”, “límite excedido” o simplemente “intenta con otro medio de pago”.
Que una compra sea rechazada no significa necesariamente que la tarjeta esté dañada. La operación puede haber sido denegada por falta de saldo o cupo, un bloqueo preventivo, una configuración de seguridad, un error en los datos ingresados, una tarjeta vencida, un problema del comercio, una falla de conexión o una incompatibilidad con el tipo de pago seleccionado.
También es posible que el intento haya quedado pendiente, que se haya generado una retención temporal o que el comercio muestre un rechazo mientras el banco todavía procesa la operación. Por eso, antes de repetir muchas veces el pago, conviene revisar la aplicación o la banca en línea, consultar el estado de la tarjeta y comunicarse con el emisor cuando sea necesario.
En este artículo se explican las principales causas de una transacción rechazada con tarjeta en Chile, las diferencias entre tarjetas de crédito, débito y prepago, las soluciones según el lugar donde ocurrió el problema, los pasos para revisar el cupo o saldo, las medidas de seguridad y las situaciones en que corresponde informar un posible fraude.
Las condiciones de autorización, los mensajes de error, los límites y los canales de atención dependen del banco, emisor, comercio, adquirente y tipo de tarjeta. Por ese motivo, los números telefónicos, horarios, procedimientos y opciones de bloqueo deben confirmarse directamente con la institución que emitió la tarjeta.
Información principal
Una transacción con tarjeta necesita pasar por varias validaciones antes de aprobarse. El comercio envía la solicitud de pago a su proveedor de servicios de pago o adquirente, la operación circula por la red correspondiente y finalmente el emisor de la tarjeta verifica si puede autorizarla.
Durante ese proceso se revisan elementos como la vigencia de la tarjeta, el saldo disponible, el cupo de compra, los límites por operación, la configuración para compras nacionales o internacionales, la autenticación del titular, los mecanismos antifraude y la información ingresada.
Si alguna validación falla, la operación puede ser rechazada. En algunos casos el mensaje que recibe el comercio es general y no explica la causa exacta, porque los detalles de seguridad solo pueden ser conocidos por el banco o entidad emisora.
Qué significa que una transacción sea rechazada
Una transacción rechazada es una solicitud de pago que no recibió autorización para completarse. El rechazo puede producirse antes de que se genere un cobro definitivo, aunque en algunas situaciones puede aparecer una retención temporal o un movimiento pendiente que posteriormente se libera.
El rechazo no siempre significa que hubo un cobro. Es necesario revisar el estado de la operación en la aplicación, banca en línea o cartola. Un mensaje de error en el comercio y un cargo confirmado en la cuenta son situaciones diferentes.
En general, una operación puede encontrarse en alguno de estos estados:
- Rechazada: el pago no fue autorizado.
- Pendiente o en proceso: la operación todavía no tiene un resultado definitivo.
- Autorizada: el emisor aprobó la compra, aunque el comercio podría tardar en confirmarla.
- Reversada o anulada: una operación inicialmente aprobada fue cancelada o devuelta.
- Abonada o cobrada: el cargo fue registrado definitivamente en la cuenta o tarjeta.
Los nombres exactos pueden variar entre instituciones. Transbank, por ejemplo, distingue entre estados como autorización denegada, autenticación fallida, formulario abandonado, tiempo agotado y operación reversada. Por eso, si el pago se realizó en una plataforma que utiliza Webpay u otro sistema, también puede ser útil revisar el comprobante o el mensaje entregado por el comercio.
Principales causas de una transacción rechazada
La causa más común depende del tipo de tarjeta y de la situación concreta. No es posible identificar el motivo con certeza únicamente observando el mensaje del terminal, pero existen patrones habituales que permiten orientar la revisión.
Saldo insuficiente en una tarjeta de débito o prepago
Las tarjetas de débito normalmente utilizan el dinero disponible en la cuenta asociada. Las tarjetas de prepago, en cambio, dependen del saldo cargado en la cuenta o billetera correspondiente. Si el monto disponible no alcanza para cubrir la compra, la operación puede ser rechazada.
El saldo mostrado puede no coincidir exactamente con el dinero que se puede utilizar. Es posible que existan retenciones, pagos pendientes, cargos automáticos, comisiones, compras recientes todavía no reflejadas o bloqueos temporales que reduzcan el saldo disponible.
Antes de volver a intentar el pago, revisa:
- Saldo disponible y no solamente el saldo contable.
- Compras recientes.
- Retenciones o movimientos pendientes.
- Pagos automáticos y suscripciones.
- Comisiones o cargos asociados a la cuenta.
- Si la tarjeta prepago fue cargada correctamente.
Si el saldo parece correcto, pero la operación continúa siendo rechazada, el problema puede estar relacionado con un límite diario, un bloqueo preventivo o una falla temporal del emisor.
Cupo insuficiente en una tarjeta de crédito
Una tarjeta de crédito puede rechazar una compra cuando el cupo disponible no alcanza para el monto solicitado. El cupo total de la tarjeta no es necesariamente el mismo que el cupo disponible, porque puede estar reducido por compras anteriores, cuotas futuras, avances, intereses, comisiones, pagos pendientes de contabilización o retenciones.
En una compra en cuotas, el comercio o el emisor puede considerar el monto total de la operación para validar el cupo, aunque el cliente pague una cuota mensual. Por ejemplo, una compra de $600.000 en seis cuotas podría requerir cupo suficiente para el total de la operación, no solo para la primera cuota.
También puede existir un límite especial para:
- Compras nacionales.
- Compras internacionales.
- Avances en efectivo.
- Compras por internet.
- Pagos sin contacto.
- Compras en cuotas.
- Operaciones de alto monto.
Si el mensaje está asociado a falta de fondos o superación del máximo disponible, la solución habitual es utilizar otra tarjeta, pagar o abonar la tarjeta cuando el emisor lo permita, reducir el monto de la compra o solicitar al banco información sobre los límites aplicables.
Tarjeta bloqueada por seguridad
El banco puede bloquear temporalmente una tarjeta cuando detecta una operación inusual. Esto puede ocurrir si se intenta comprar en un país distinto, se realizan varias compras consecutivas, se utiliza un comercio considerado de mayor riesgo o se ingresa repetidamente una clave incorrecta.
Un bloqueo preventivo no significa necesariamente que se haya cometido un fraude. Puede ser una medida automática para proteger al titular. La aplicación o el banco pueden solicitar confirmar la operación, validar la identidad o desbloquear el producto.
Si no reconoces el intento de compra, no intentes desbloquear la tarjeta para volver a probar. En ese caso debes bloquearla de inmediato y comunicarte con el emisor mediante un canal oficial.
Compras por internet deshabilitadas
Algunas tarjetas permiten activar o desactivar las compras online. Si esta función está apagada, una operación en un sitio web, aplicación o plataforma digital puede ser rechazada aunque exista saldo o cupo suficiente.
Revisa en la aplicación si están habilitadas las compras por internet, las compras internacionales y las operaciones sin presencia física de la tarjeta. Los nombres de estas opciones pueden variar entre bancos.
No actives estas funciones desde enlaces recibidos por correo, mensajes de texto o redes sociales. Ingresa directamente a la aplicación oficial o al sitio web digitando la dirección conocida.
Compras internacionales no habilitadas
Una compra realizada en una página extranjera puede requerir que la tarjeta esté habilitada para operaciones internacionales. También pueden existir restricciones por país, moneda, tipo de comercio o categoría del establecimiento.
La operación puede ser rechazada si:
- La tarjeta no está habilitada para compras internacionales.
- El comercio procesa el pago desde otro país.
- El banco identifica un comportamiento inusual.
- El límite internacional está agotado.
- La plataforma requiere una autenticación adicional.
- El comercio no acepta la marca o tipo de tarjeta.
Antes de intentar nuevamente, revisa el tipo de cambio aplicado, las comisiones internacionales y las condiciones de tu contrato. Una compra internacional puede generar diferencias entre el monto inicialmente mostrado y el cargo final.
Datos incorrectos de la tarjeta
En compras online, un solo dato mal ingresado puede impedir la autorización. Revisa el número de tarjeta, fecha de vencimiento, código de seguridad, nombre del titular, dirección de facturación y cualquier código de autenticación solicitado.
Si la tarjeta es digital, verifica que estés utilizando los datos vigentes. Algunas aplicaciones permiten generar números virtuales o códigos dinámicos que cambian periódicamente.
Cuando una página conserva datos antiguos, elimina la tarjeta guardada y vuelve a ingresarla manualmente. No guardes la tarjeta en comercios que no consideres confiables.
Tarjeta vencida o reemplazada
Una tarjeta puede ser rechazada si está vencida o si fue reemplazada por el emisor. En ese caso, los datos de la tarjeta antigua pueden dejar de funcionar aunque el producto financiero siga activo.
Esto ocurre con frecuencia en suscripciones, aplicaciones y servicios que tenían guardada la numeración anterior. Debes actualizar el método de pago con la tarjeta nueva y revisar si el comercio mantiene una autorización recurrente.
Clave incorrecta o autenticación fallida
En una compra presencial, la operación puede rechazarse por una clave incorrecta, bloqueo del PIN o error al validar la identidad. En una compra online, el banco puede enviar una notificación a la aplicación, una clave dinámica o una solicitud de autenticación.
Si ingresas repetidamente una clave equivocada, la tarjeta o el canal digital pueden bloquearse temporalmente. No sigas probando sin revisar las instrucciones del banco. Utiliza la opción oficial de recuperación o comunícate con la entidad emisora.
Problemas con el chip o la banda magnética
Una tarjeta física puede tener problemas de lectura si el chip está dañado, sucio o rayado. El terminal también puede presentar dificultades si la ranura está obstruida, si la tarjeta no se inserta correctamente o si el dispositivo tiene una falla.
En estos casos, puedes solicitar que se intente una forma de lectura permitida por el comercio, como insertar la tarjeta en lugar de acercarla, o utilizar una billetera digital si la tarjeta está previamente agregada y habilitada.
No permitas que una persona fotografíe el frente y reverso de la tarjeta para “hacerla funcionar”. Si el plástico está deteriorado, solicita una reposición al banco.
Pago sin contacto no disponible
El pago sin contacto puede fallar por una distancia incorrecta, interferencia entre tarjetas, límites de seguridad, terminal no habilitado o necesidad de insertar la tarjeta y digitar la clave.
Si el pago sin contacto es rechazado, intenta insertar la tarjeta en el terminal. En algunos casos, el sistema exige una operación con chip y clave antes de volver a permitir pagos sin contacto.
Evita acercar varias tarjetas o dispositivos al mismo tiempo. La presencia de más de una tarjeta sin contacto puede provocar que el terminal no identifique correctamente cuál debe utilizarse.
Terminal o máquina del comercio con problemas
No todos los rechazos se originan en la tarjeta. El terminal puede estar sin conexión, tener una configuración incorrecta, presentar una falla de comunicación o no aceptar el tipo de operación solicitada.
Para descartar un problema del comercio, puedes preguntar si otras personas están teniendo dificultades, solicitar otro terminal o intentar pagar mediante un canal alternativo. No repitas la misma operación muchas veces si no sabes si existe una retención pendiente.
Comercio que no acepta el tipo de tarjeta
Algunos comercios no aceptan todas las marcas, tarjetas prepago, tarjetas virtuales o modalidades de pago. También puede existir una restricción para pagar en cuotas, realizar avances, usar promociones o dividir el pago entre varios medios.
Antes de insistir, pregunta al comercio qué tarjetas acepta y si el problema corresponde a una limitación de su sistema. Un rechazo en un local no significa necesariamente que la tarjeta esté bloqueada para todas las compras.
Operación en cuotas no habilitada
Una compra puede rechazarse cuando se selecciona una cantidad de cuotas que el comercio, el terminal o la tarjeta no admite. Puede ocurrir que la tarjeta permita comprar al contado, pero no en cuotas, o que solo acepte determinadas modalidades.
Prueba con una sola cuota únicamente si el costo total y las condiciones están claros. En Chile, las compras en cuotas pueden incluir intereses, impuestos, comisiones u otros cargos según el contrato. Antes de aceptar, revisa el precio final y el Costo Total del Crédito cuando corresponda.
Superación de límites diarios o por operación
Las tarjetas pueden tener límites por día, por compra, por canal, por comercio o por tipo de operación. Estos límites se aplican incluso cuando el saldo o cupo total parece suficiente.
Una compra de alto monto puede ser rechazada por superar el máximo permitido para una sola operación. También puede bloquearse una segunda compra realizada inmediatamente después de otra por un valor elevado.
La única forma de conocer el límite exacto es revisar el contrato, la aplicación o la información entregada por el emisor. No confíes en tablas generales publicadas por terceros.
Retenciones y preautorizaciones
Hoteles, arriendos de vehículos, estaciones de servicio, aplicaciones de transporte y algunos comercios pueden realizar una preautorización. Esta operación reserva temporalmente una parte del saldo o cupo para garantizar el pago final.
Una retención puede reducir el saldo disponible y provocar que otra compra sea rechazada, aunque la operación anterior no se haya cobrado definitivamente.
Si ves una retención que no reconoces o que permanece más tiempo del informado por el comercio, consulta primero al establecimiento y luego al emisor. El tiempo de liberación puede variar según la institución y el tipo de operación.
Problemas con pagos recurrentes o suscripciones
Una suscripción puede rechazarse porque la tarjeta venció, fue reemplazada, se alcanzó el cupo, se deshabilitaron las compras internacionales o el comercio requiere una nueva autenticación.
Ingresa directamente al sitio oficial del servicio y actualiza el medio de pago. No respondas mensajes que pidan confirmar datos de tarjeta mediante enlaces desconocidos.
Falla temporal del banco o de la red de pagos
Una interrupción del servicio puede provocar rechazos simultáneos en distintos comercios. Si todas tus tarjetas o cuentas presentan problemas al mismo tiempo, puede tratarse de una falla del banco, del operador de pagos, de la red de telecomunicaciones o del comercio.
Revisa los canales oficiales del banco y evita realizar muchos intentos consecutivos. Si la falla es general, volver a probar repetidamente no suele resolverla y puede generar múltiples retenciones o notificaciones.
Diferencias según el tipo de tarjeta
La solución depende de si utilizas una tarjeta de débito, crédito o prepago. Aunque las tres pueden utilizarse para comprar, funcionan con fondos y reglas diferentes.
Tarjeta de débito
La tarjeta de débito utiliza el dinero disponible en una cuenta bancaria. Una operación puede rechazarse por saldo insuficiente, cuenta bloqueada, límite diario, tarjeta vencida, clave bloqueada o restricciones del comercio.
Para resolverlo, revisa el saldo disponible, los movimientos pendientes, los límites diarios y el estado de la cuenta. Si el dinero fue descontado pero la compra no se completó, conserva el comprobante y espera la regularización indicada por el banco o el comercio antes de volver a pagar.
Tarjeta de crédito
La tarjeta de crédito utiliza un cupo autorizado por el emisor. La operación puede ser rechazada aunque tengas dinero en tu cuenta bancaria, porque la compra depende del cupo y de las condiciones de la tarjeta.
Revisa el cupo disponible, las compras en cuotas, los avances, las comisiones, los pagos pendientes y los límites para compras internacionales o por internet. Si necesitas aumentar temporalmente el cupo, debes solicitarlo al emisor, pero la aprobación no es automática.
Tarjeta de prepago
La tarjeta de prepago utiliza el saldo cargado previamente. Puede ser física o digital y tener restricciones particulares para compras internacionales, suscripciones, cuotas, hoteles, arriendos de vehículos o comercios que realizan preautorizaciones.
Comprueba que el saldo esté disponible, que la tarjeta se encuentre activa y que el comercio acepte tarjetas de prepago. Algunas plataformas bloquean un monto mayor al precio final, por lo que pueden exigir un saldo adicional.
Aspectos importantes que debe conocer el lector
Cuando una tarjeta es rechazada, lo más importante es diferenciar entre un problema de autorización, un problema técnico y un posible intento de fraude. Cada situación requiere una respuesta distinta.
No es recomendable entregar los datos completos de la tarjeta a un supuesto ejecutivo que llame para “desbloquear” la compra. Los bancos no deberían solicitar claves completas, códigos de seguridad ni claves dinámicas fuera de los procedimientos oficiales de autenticación.
También debes tener presente que el comercio no siempre puede conocer la causa exacta. El terminal puede mostrar únicamente un código genérico, mientras que el banco tiene la información detallada de la denegación.
La importancia de identificar quién emitió la tarjeta
La marca de la tarjeta, como Visa o Mastercard, no necesariamente es la institución que puede resolver el rechazo. El responsable de revisar el saldo, cupo, bloqueo y seguridad normalmente es el banco, fintech, cooperativa, casa comercial u otra entidad que emitió la tarjeta.
Si una tarjeta Visa emitida por un banco es rechazada, debes contactar al banco emisor. Si la tarjeta pertenece a una casa comercial o aplicación financiera, debes utilizar sus canales oficiales. La marca por sí sola no permite revisar la cuenta del cliente.
El banco puede no informar todos los detalles de seguridad
Cuando una operación es bloqueada por seguridad, el emisor puede entregar una explicación general y no revelar todos los criterios utilizados. Esto protege los sistemas antifraude y evita que terceros conozcan cómo el banco detecta operaciones sospechosas.
Si eres el titular, el banco puede solicitar validaciones adicionales, confirmar datos personales o pedir que realices una operación desde la aplicación oficial. Responde únicamente por canales verificados.
Una compra rechazada no siempre es un cobro
El mensaje “rechazado” generalmente indica que la autorización no fue aprobada, pero debes revisar la cuenta para saber si quedó una retención o movimiento pendiente.
Si el saldo disminuyó y la compra no se concretó, no vuelvas a pagar inmediatamente sin consultar. Guarda el comprobante, captura el mensaje de error y pregunta al comercio si la operación fue anulada o quedó pendiente.
Una retención puede desaparecer más adelante
Algunos pagos generan una autorización temporal. Si el comercio no completa el cobro, el monto puede liberarse automáticamente, pero el tiempo depende de la institución y del tipo de operación.
Si la retención permanece, solicita al comercio un comprobante de anulación o liberación. Con ese antecedente, el emisor podrá revisar el caso con mayor precisión.
Las cuotas no siempre disminuyen el monto que debe autorizarse
En muchas compras en cuotas, el emisor evalúa el valor total de la operación frente al cupo disponible. Por eso, una tarjeta puede rechazar una compra de varias cuotas aunque el valor de la primera cuota parezca bajo.
Antes de aceptar una compra en cuotas, pregunta si tiene interés, cuál será el monto total y qué cupo se ocupará. La información debe entregarse de forma clara antes de confirmar la operación.
Cómo realizar el proceso o encontrar la información
La forma más segura de resolver una transacción rechazada es avanzar desde las verificaciones simples hacia las revisiones del emisor. Si el problema parece una falla técnica, no es necesario bloquear la tarjeta inmediatamente. Si existe un intento no reconocido, el bloqueo debe ser prioritario.
Recomendaciones antes de comenzar
- Conserva el comprobante o captura del rechazo.
- Anota la fecha, hora, monto y comercio.
- Identifica si usaste débito, crédito o prepago.
- Revisa si recibiste una notificación del banco.
- Comprueba si existe un movimiento pendiente o retención.
- No compartas claves ni códigos de seguridad.
- Utiliza solo la aplicación o el sitio oficial del emisor.
- Si no reconoces la operación, bloquea la tarjeta sin esperar.
Errores comunes que conviene evitar
- Intentar pagar muchas veces sin saber si existe una retención.
- Ingresar repetidamente una clave incorrecta.
- Confundir el número de la tarjeta con el número de cuenta.
- Usar datos de una tarjeta reemplazada.
- Solicitar una ampliación de cupo a personas que no trabajan para el banco.
- Entregar el código de seguridad o la clave dinámica por teléfono.
- Eliminar las notificaciones antes de guardar evidencia.
- Reclamar primero ante el comercio cuando el problema depende del emisor.
- Esperar varios días para bloquear una tarjeta ante un intento sospechoso.
Revisar el saldo o cupo disponible
Ingresa a la aplicación oficial o banca en línea del emisor y revisa el saldo disponible de la cuenta o el cupo disponible de la tarjeta. No confundas el saldo total con el saldo utilizable.
En una tarjeta de crédito, revisa también:
- Cupo total.
- Cupo disponible.
- Compras nacionales.
- Compras internacionales.
- Avances disponibles.
- Compras en cuotas.
- Pagos pendientes de contabilización.
- Retenciones o preautorizaciones.
En una tarjeta de débito o prepago, revisa:
- Saldo disponible.
- Movimientos pendientes.
- Bloqueos temporales.
- Límites diarios.
- Cargos automáticos.
- Estado de activación de la tarjeta.
Comprobar si la tarjeta está bloqueada
La aplicación puede mostrar si la tarjeta está bloqueada, apagada, congelada o restringida para determinados usos. Si la bloqueaste voluntariamente, revisa si el desbloqueo requiere una confirmación adicional.
Si el banco bloqueó la tarjeta por seguridad, sigue el proceso que aparezca en el canal oficial. Puede solicitar una validación de identidad, una llamada al centro de atención o la reposición del plástico.
No desbloquees la tarjeta si la transacción rechazada no fue realizada por ti. En ese caso, el procedimiento correcto es reportar la situación y solicitar orientación sobre un posible fraude.
Confirmar la configuración de uso
Revisa si están habilitadas las operaciones que necesitas realizar:
- Compras presenciales.
- Compras online.
- Compras internacionales.
- Pagos sin contacto.
- Compras en cuotas.
- Avances en efectivo.
- Pagos recurrentes.
Algunos bancos permiten configurar límites o desactivar funciones desde la aplicación. Otros requieren comunicarse con el centro de atención. La disponibilidad depende del producto.
Probar una modalidad de pago diferente
Si el problema parece estar en la lectura de la tarjeta, puedes probar insertarla en el terminal en lugar de acercarla, utilizar una tarjeta digital o seleccionar otra opción disponible. Esto solo debe hacerse cuando reconozcas el comercio y la operación.
Si la tarjeta física está dañada, no la fuerces ni la dobles. Solicita una reposición al emisor, especialmente si el chip presenta cortes o desprendimientos.
Consultar al comercio
Pregunta al comercio si el terminal está operativo, si acepta tu marca de tarjeta y si la operación se intentó al contado o en cuotas. Solicita el número de operación o comprobante de rechazo cuando esté disponible.
En compras online, revisa si el pedido quedó creado, cancelado o pendiente. No vuelvas a realizar el pago hasta confirmar que el primer intento no generó una orden activa.
Contactar al emisor de la tarjeta
Si la tarjeta continúa siendo rechazada, comunícate con el banco o entidad emisora mediante el número que aparece en el reverso de la tarjeta, la aplicación oficial, el sitio institucional o la cartola.
Explica:
- Fecha y hora del intento.
- Monto.
- Comercio o sitio web.
- Tipo de tarjeta.
- Modalidad utilizada.
- Mensaje o código de error.
- Si el intento fue realizado por ti.
El ejecutivo puede informar si existe cupo, bloqueo, límite, restricción internacional, problema de autenticación o una alerta de seguridad. Por motivos de protección, puede solicitarte validar tu identidad.
Bloquear la tarjeta ante un intento no reconocido
Si la operación rechazada no fue realizada por ti, actúa como si existiera un posible intento de fraude. Bloquea la tarjeta inmediatamente desde la aplicación o mediante el canal oficial de emergencias del emisor.
La Comisión para el Mercado Financiero recomienda avisar de inmediato al banco y solicitar el bloqueo cuando existe pérdida, robo, hurto o una emergencia relacionada con la tarjeta.
El banco debe entregar un número o código de recepción de la denuncia. Guarda ese número, la fecha y la hora del aviso.
Presentar un reclamo cuando existe un cargo no reconocido
Una operación rechazada no necesariamente genera un reclamo por fraude. Sin embargo, si aparece un cargo confirmado que no reconoces, debes informar inmediatamente a la entidad financiera y seguir el procedimiento de la Ley de Fraudes.
El SERNAC informa que, después de avisar a la institución financiera, existe un plazo de 30 días hábiles para presentar un reclamo formal por las operaciones no reconocidas. El reclamo puede incluir operaciones realizadas hasta 60 días corridos antes del aviso, según las condiciones legales aplicables.
La entidad puede solicitar una declaración jurada con información sobre el monto, fecha, producto y medio utilizado. Debes completar el procedimiento por los canales físicos o digitales que la institución disponga.
Soluciones según el lugar donde ocurrió el rechazo
Compra en una tienda física
- Solicita que el comercio confirme el mensaje o código que aparece en el terminal.
- Revisa si la compra se intentó al contado o en cuotas.
- Comprueba el cupo o saldo disponible.
- Prueba otra forma de lectura si reconoces el comercio.
- Evita repetir muchas veces la operación.
- Si persiste el rechazo, contacta al emisor.
Si el terminal muestra “fondos insuficientes” o un mensaje similar, el problema suele estar relacionado con el saldo o límite. Transbank señala que el error 71 puede asociarse a fondos insuficientes o a la superación del máximo de la tarjeta, y recomienda que el titular se comunique con su banco emisor.
Compra en un sitio web
- Verifica que la dirección del sitio sea correcta y segura.
- Revisa los datos de la tarjeta y la fecha de vencimiento.
- Comprueba que estén habilitadas las compras online.
- Revisa las compras internacionales si el comercio procesa desde otro país.
- Completa la autenticación en la aplicación o banco.
- Comprueba si la orden quedó pendiente antes de volver a pagar.
No ingreses los datos de tu tarjeta en páginas que llegaron mediante enlaces sospechosos. Si el sitio solicita una clave completa del banco, abandona el proceso y contacta al emisor.
Pago de una suscripción
- Revisa si la tarjeta venció o fue reemplazada.
- Comprueba el cupo o saldo disponible.
- Verifica si el cobro es internacional.
- Actualiza los datos desde la plataforma oficial.
- Confirma que no exista un bloqueo para pagos recurrentes.
- Solicita al proveedor un nuevo intento solo después de corregir la causa.
Pago en una estación de servicio
Las estaciones de servicio pueden realizar una preautorización o retención antes de conocer el monto final. Esto puede reducir temporalmente el saldo disponible. Si la tarjeta es de débito o prepago, asegúrate de contar con un saldo suficiente para la retención y el consumo final.
Si el monto retenido no se libera después del plazo informado por el comercio, solicita un comprobante y comunícate con el emisor.
Pago en un hotel o arriendo de vehículo
Hoteles y empresas de arriendo de vehículos pueden exigir cupo adicional para cubrir garantías, consumos o eventuales daños. Una tarjeta puede funcionar en una compra común, pero ser rechazada en estos servicios por no tener capacidad suficiente para la preautorización.
Consulta previamente el monto de la garantía, el tipo de tarjeta aceptado y el tiempo estimado de liberación. Las tarjetas de prepago o débito pueden no ser aceptadas para determinadas garantías.
Pago mediante billetera digital
Si la tarjeta es rechazada desde una billetera digital, comprueba si la tarjeta aparece activa, si los datos están actualizados y si el dispositivo permite la autenticación. La billetera puede requerir volver a verificar la tarjeta después de una reposición o cambio de número.
Si la tarjeta física funciona, pero la versión digital no, elimina y vuelve a agregarla únicamente desde la aplicación oficial y siguiendo las instrucciones del banco.
Qué hacer si se descontó dinero, pero la compra fue rechazada
Esta situación requiere revisar si se trata de un cargo definitivo, una retención o una operación pendiente. No todos los descuentos visibles en la aplicación representan un cobro final.
Primero guarda el comprobante del comercio y revisa el movimiento en la aplicación. Anota si aparece como pendiente, retenido, autorizado, reversado o contabilizado.
Luego contacta al comercio para confirmar si recibió el pago. Si el comercio no recibió el dinero, solicita un comprobante de rechazo o anulación. Después comunica el caso al banco y entrega la fecha, hora, monto y número de operación.
No presentes un desconocimiento de compra si la operación fue realizada por ti y solo quedó pendiente. El desconocimiento corresponde a cargos que no autorizaste. Para una operación propia que no se regulariza, utiliza el canal de consulta, reversa o reclamo por transacción fallida que indique el banco.
Qué hacer si la tarjeta funciona en algunos comercios, pero no en otros
Si la tarjeta funciona en un comercio y es rechazada en otro, es posible que el problema esté en el establecimiento, el terminal, la modalidad de pago o la categoría del comercio. También puede existir una restricción específica para compras online, internacionales, cuotas o pagos recurrentes.
Compara las condiciones de ambas operaciones:
- Compra presencial o por internet.
- Comercio nacional o extranjero.
- Pago al contado o en cuotas.
- Monto bajo o monto elevado.
- Tarjeta física o digital.
- Chip, contacto o billetera digital.
Si solo falla en un comercio, solicita al establecimiento que revise su terminal. Si falla en todos los comercios, contacta al emisor porque puede existir un bloqueo o problema general de la tarjeta.
Qué hacer si todas las tarjetas o medios de pago fallan
Cuando varias tarjetas de distintos emisores son rechazadas en el mismo comercio, puede existir una falla del terminal, de la conexión o del proveedor de pagos. Si además fallan otros medios, como transferencias o billeteras digitales, revisa si el comercio tiene una interrupción general.
Si el problema ocurre en muchos comercios y servicios al mismo tiempo, revisa los canales oficiales de tu banco, la empresa de pagos o el comercio. Evita realizar múltiples intentos hasta confirmar que el servicio se encuentra operativo.
Derechos y reclamos relacionados con la tarjeta
Los consumidores tienen derecho a recibir información clara sobre los productos financieros, sus costos y condiciones. Los cobros, comisiones, intereses y cargos asociados deben ajustarse al contrato y a la normativa aplicable.
Si una empresa no responde adecuadamente a un problema de servicio, puedes ingresar un reclamo ante el SERNAC con los antecedentes que respalden tu caso, como comprobantes, cartolas, contratos, correos y capturas de pantalla.
La CMF también entrega orientación sobre productos financieros y permite formular presentaciones cuando existe un problema con una entidad supervisada. Antes de reclamar, conviene haber contactado primero al banco o emisor y guardar el número de atención.
Una reclamación ante organismos públicos no reemplaza el bloqueo inmediato de una tarjeta ni el aviso de fraude. En una emergencia, primero protege el producto y luego reúne los antecedentes para reclamar.
Alternativas y recursos útiles
La solución más rápida suele estar en la aplicación o centro de atención del emisor. Los organismos públicos sirven para orientación, revisión de derechos y reclamos cuando el problema no se resuelve directamente.
Aplicación y banca en línea del emisor
La aplicación oficial suele permitir revisar el saldo, cupo, movimientos, bloqueos, compras online, compras internacionales y notificaciones de seguridad. También puede ofrecer opciones para apagar temporalmente la tarjeta o denunciar una operación.
Utiliza solo la aplicación descargada desde las tiendas oficiales y evita ingresar a la banca desde enlaces recibidos por mensajes. Si cambiaste de teléfono, comprueba que la aplicación esté instalada desde la fuente legítima.
Centro de atención del banco o entidad emisora
El número de atención aparece normalmente en el reverso de la tarjeta, en la aplicación, en la cartola o en el sitio web oficial. Utiliza ese canal para consultar rechazos, límites, bloqueos, operaciones internacionales y cargos pendientes.
En caso de pérdida, robo o fraude, solicita el número de recepción de la denuncia. La CMF recomienda que el emisor registre el aviso y entregue una constancia con la fecha y hora.
Comercio o plataforma de pago
El comercio puede confirmar si la orden fue creada, cancelada, anulada o quedó pendiente. También puede entregar el número de operación y explicar si el rechazo ocurrió en su propio sistema.
Si la compra se realizó por internet, utiliza el centro de ayuda oficial del sitio y conserva los correos de confirmación. No envíes fotografías de la tarjeta a cuentas informales.
Transbank
Si el pago ocurrió en un terminal Transbank, el comercio puede revisar el mensaje o código de error. La página de ayuda de Transbank explica que ciertos rechazos provienen del banco emisor y que, en esos casos, el titular debe comunicarse con su institución financiera.
Transbank no reemplaza al banco emisor para revisar el cupo, saldo, bloqueo o seguridad de la tarjeta del cliente.
Comisión para el Mercado Financiero
La CMF Educa ofrece recomendaciones sobre el uso de tarjetas, seguridad, comprobantes, cargos y pasos que deben seguirse cuando existe un problema con el producto financiero.
También puedes consultar la información institucional de la CMF sobre emergencias bancarias y bloqueo de tarjetas en casos de pérdida, robo o hurto.
SERNAC
El SERNAC permite ingresar reclamos contra empresas cuando el consumidor considera que sus derechos fueron vulnerados o no recibió una solución adecuada. Debes adjuntar todos los antecedentes disponibles.
Para un reclamo relacionado con una transacción, reúne:
- Comprobante de compra o rechazo.
- Cartola o captura del movimiento.
- Correos del comercio y del banco.
- Número de atención o reclamo previo.
- Contrato o condiciones del producto, si corresponde.
- Fecha, hora y monto de la operación.
Cuándo conviene utilizar cada alternativa
| Problema | Primera alternativa | Alternativa adicional |
|---|---|---|
| Saldo o cupo aparentemente insuficiente. | Aplicación o banca en línea. | Banco emisor. |
| Tarjeta bloqueada o compras online desactivadas. | Aplicación oficial. | Centro de atención del emisor. |
| Problema en un solo terminal. | Comercio. | Proveedor de pagos, si corresponde. |
| Cargo de una compra que no se completó. | Comercio y banco. | Reclamo formal si no se regulariza. |
| Intento de compra no reconocido. | Bloqueo inmediato con el emisor. | Reclamo por fraude. |
| Falta de respuesta de la empresa. | Reclamo formal ante el emisor. | SERNAC o CMF, según corresponda. |
Preguntas frecuentes
¿Por qué mi tarjeta aparece rechazada si tengo saldo?
Puede existir un límite diario, una retención, una compra pendiente, un bloqueo preventivo, una restricción para compras online o internacionales, o un problema con el comercio. El saldo visible no siempre equivale al saldo disponible para usar.
Revisa la aplicación y contacta al emisor si el problema continúa.
¿Por qué se rechaza mi tarjeta de crédito si todavía tengo cupo?
Puede tratarse de un límite específico para cuotas, compras internacionales, internet, avances o una operación de alto monto. También pueden existir compras pendientes o retenciones que reduzcan el cupo disponible.
¿Qué significa el error 71 en una máquina Transbank?
Transbank indica que el error 71 puede estar relacionado con fondos insuficientes o con la superación del máximo de la tarjeta. En ese caso, el titular debe comunicarse con el banco o entidad que emitió la tarjeta.
¿Una tarjeta rechazada significa que está bloqueada?
No necesariamente. El rechazo puede deberse al comercio, al terminal, a los datos ingresados, al saldo, al cupo o a una falla temporal. Solo el emisor puede confirmar si existe un bloqueo.
¿Qué hago si mi tarjeta es rechazada en una compra online?
Revisa el número, vencimiento y código de seguridad, confirma que las compras online estén habilitadas y completa cualquier autenticación solicitada por el banco. También comprueba si el sitio procesa el pago desde otro país.
¿Qué hago si mi compra fue rechazada, pero me descontaron el dinero?
Revisa si el movimiento aparece como pendiente o retenido. Contacta al comercio para saber si recibió el pago y solicita un comprobante de anulación o rechazo. Luego comunica el caso al banco con el número de operación.
¿Debo volver a pagar si la primera operación fue rechazada?
No lo hagas inmediatamente si no sabes si existe una retención o un movimiento pendiente. Primero confirma el estado con el comercio y el emisor para evitar pagar dos veces.
¿Qué hago si no reconozco la compra rechazada?
Bloquea la tarjeta inmediatamente mediante la aplicación o el número oficial del emisor. Revisa si existen otros movimientos no reconocidos y solicita orientación sobre el procedimiento de denuncia y reclamo.
¿Puedo desbloquear la tarjeta si la compra sospechosa fue rechazada?
No es recomendable desbloquearla sin confirmar el origen de la operación. Aunque el intento haya sido rechazado, puede indicar que alguien obtuvo los datos de la tarjeta.
¿Qué información debo entregar al banco?
Entrega la fecha, hora, monto, comercio, modalidad de pago, mensaje de error y cualquier número de operación. Indica claramente si reconoces o no el intento.
¿Qué pasa si ingresé mal la clave varias veces?
La tarjeta o el canal de autenticación puede quedar bloqueado temporalmente. No sigas intentando claves al azar. Utiliza la opción oficial de recuperación o contacta al emisor.
¿Por qué mi tarjeta funciona en algunos comercios y en otros no?
Puede existir una restricción del comercio, un problema del terminal, una modalidad de pago no habilitada o una limitación específica para cuotas, compras internacionales o tarjetas prepago.
¿Una tarjeta prepago puede ser rechazada aunque tenga saldo?
Sí. El comercio puede no aceptar tarjetas prepago, puede realizar una retención superior al precio final o la tarjeta puede tener restricciones para operaciones internacionales, suscripciones o garantías.
¿Por qué se rechaza el pago sin contacto?
Puede haber interferencia entre tarjetas, un límite de seguridad, un terminal incompatible o una solicitud de insertar la tarjeta y digitar la clave. Si reconoces la operación, intenta pagar insertando la tarjeta.
¿Por qué mi tarjeta nueva no funciona en una suscripción?
El servicio puede tener guardados los datos de la tarjeta anterior. Ingresa a la plataforma oficial y actualiza el método de pago. No utilices enlaces enviados por mensajes sospechosos.
¿Qué hago si la tarjeta está vencida?
Revisa si el emisor envió una tarjeta de renovación. Si existe una tarjeta nueva, activa y utiliza sus datos. Actualiza las suscripciones y comercios donde estaba registrada la tarjeta anterior.
¿El banco está obligado a decirme la causa exacta del rechazo?
El banco debe orientar sobre el estado y las condiciones del producto, pero puede no revelar todos los criterios utilizados por sus sistemas antifraude. Puede entregar una explicación general y solicitar validaciones de seguridad.
¿Puedo reclamar ante SERNAC por una transacción rechazada?
Puedes reclamar ante SERNAC si consideras que una empresa no solucionó adecuadamente un problema o vulneró tus derechos como consumidor. Primero reúne los antecedentes y realiza el reclamo formal ante el banco, emisor o comercio.
¿Cuándo debo acudir a la CMF?
Puedes consultar a la CMF cuando necesitas orientación sobre una entidad financiera regulada o cuando el problema no se resuelve por los canales institucionales. Debes conservar los comprobantes de tus gestiones anteriores.
¿Qué hago si me cobraron dos veces después de repetir el pago?
Revisa si ambos movimientos son definitivos o si uno es una retención pendiente. Contacta al comercio y al emisor con los comprobantes de ambas operaciones. Solicita la anulación o devolución de la operación duplicada cuando corresponda.
¿Puedo pagar con otra tarjeta mientras se resuelve el problema?
Sí, siempre que reconozcas la compra y hayas confirmado que el primer intento no generó un cobro o pedido activo. Si existe una operación pendiente, espera la confirmación para evitar duplicidades.
¿Qué hago si estoy en el extranjero y mi tarjeta es rechazada?
Revisa que las compras internacionales estén habilitadas, comprueba el cupo y contacta al emisor mediante su número internacional o la aplicación oficial. Si perdiste la tarjeta o sospechas fraude, solicita el bloqueo mundial.
¿Una compra en cuotas puede rechazarse aunque la cuota sea baja?
Sí. El emisor puede evaluar el monto total de la compra frente al cupo disponible. Además, el comercio o la tarjeta puede no tener habilitada la modalidad de cuotas seleccionada.
¿Qué hago si el terminal dice “tarjeta no habilitada”?
Consulta si la tarjeta está activa, si la modalidad de compra está habilitada y si el comercio acepta ese tipo de tarjeta. Si el mensaje aparece en distintos comercios, contacta al emisor para revisar el estado del producto.
¿Una falla de internet puede rechazar una compra?
Sí. El terminal o la plataforma puede no comunicarse con el banco o proveedor de pagos. Pregunta si el comercio tiene una falla general y evita repetir el pago hasta confirmar el estado del primer intento.
¿Cómo evito que rechacen mi tarjeta en el futuro?
Mantén actualizados tus datos, revisa el saldo o cupo, controla las compras internacionales, activa notificaciones, conserva espacio suficiente para retenciones y confirma que la tarjeta no esté bloqueada.
También es útil llevar un medio de pago alternativo, pero sin compartir los datos de tus tarjetas ni almacenarlos en comercios que no sean confiables.
Una transacción rechazada con tarjeta puede deberse a falta de saldo o cupo, límites de uso, compras online deshabilitadas, restricciones internacionales, datos incorrectos, una tarjeta vencida, un bloqueo preventivo, una falla del terminal o un problema temporal de la red de pagos.
La solución comienza por identificar el tipo de tarjeta y revisar el estado real de la operación. Comprueba el saldo o cupo disponible, revisa los movimientos pendientes, confirma las configuraciones de seguridad y pregunta al comercio si el terminal o la modalidad de pago presenta alguna limitación.
Si la tarjeta es rechazada en varios lugares, debes contactar al banco o entidad emisora mediante un canal oficial. Si el intento no fue realizado por ti, bloquea la tarjeta de inmediato y solicita el número de recepción de la denuncia. No entregues claves, códigos dinámicos ni fotografías de la tarjeta a personas que contacten contigo por medios no verificados.
Cuando existe un cargo no reconocido, el procedimiento es diferente al de una simple compra rechazada. En ese caso debes avisar inmediatamente al emisor y seguir el proceso formal de reclamo. Si no recibes una solución, puedes recurrir a SERNAC o solicitar orientación a la CMF, conservando todos los comprobantes.
Finalmente, evita repetir muchas veces una operación cuyo estado no conoces. Revisar primero si existe una retención, autorización pendiente o cobro confirmado puede prevenir pagos duplicados y facilitar la solución del problema.
Solicita tu tarjeta prepago Mastercard paso a paso

Tarjetas prepago ideales para viajeros chilenos

Los Héroes prepago: cómo recargar y usar tu tarjeta Mastercard
Tarjeta Prepago Los Héroes: cómo funciona y sus beneficios

Tarjeta Mach vs Débito: cuál conviene más y por qué
Deja una respuesta
Entradas relacionadas