

Tarjeta clonada en Chile: cómo detectarla y qué hacer

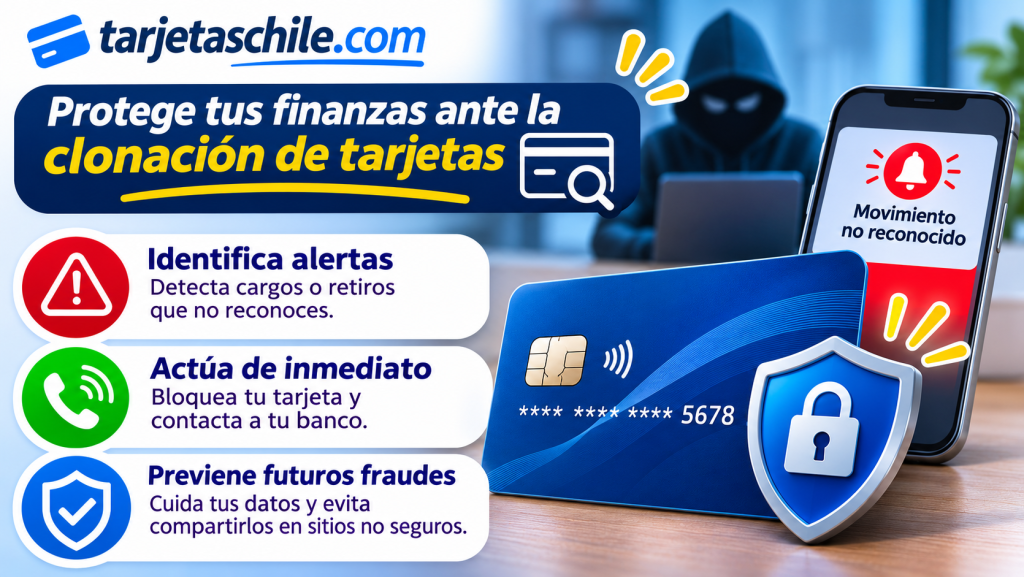
Una tarjeta clonada puede permitir que otra persona realice compras, pagos, retiros o transacciones utilizando información asociada a tu medio de pago. El problema puede aparecer aunque todavía tengas la tarjeta física en tu poder, porque la clonación no siempre implica que te hayan robado el plástico. En muchos casos, lo que se obtiene de forma ilegal son datos de la tarjeta, credenciales o información utilizada para autorizar operaciones.
Detectar el fraude rápidamente es importante. Una compra que no reconoces, un retiro extraño, una alerta inesperada o varios cobros pequeños pueden ser señales de que alguien está utilizando tu tarjeta o intentando comprobar si los datos funcionan. Mientras más rápido avises al banco o emisor, más pronto podrá bloquear el producto, detener nuevas operaciones y entregarte instrucciones para presentar el reclamo.
En Chile, la Ley N.º 20.009 establece un régimen especial relacionado con el extravío, hurto, robo y fraude de tarjetas de pago y transacciones electrónicas. Sin embargo, para ejercer correctamente tus derechos debes avisar oportunamente, presentar el reclamo dentro de los plazos aplicables, entregar información verdadera y seguir el procedimiento que indique la institución financiera.
Este artículo explica cómo detectar una posible clonación, qué hacer inmediatamente, cómo bloquear la tarjeta, cómo reclamar operaciones no reconocidas, qué antecedentes conviene reunir, qué errores debes evitar y dónde buscar orientación. La información sobre canales, plazos, formularios y documentos puede cambiar o depender de tu banco, por lo que debes confirmarla directamente con la institución emisora.
Información principal
Una tarjeta clonada es, en términos generales, una tarjeta o medio de pago que ha sido utilizado por terceros mediante información obtenida sin autorización. La expresión “clonación” se usa comúnmente para describir el copiado o uso fraudulento de los datos de una tarjeta, aunque el banco debe investigar cada caso para determinar qué ocurrió.
El fraude puede afectar tarjetas de débito, crédito, prepago, tarjetas digitales y otros medios de pago. También puede involucrar transferencias, pagos electrónicos, compras por Internet, retiros en cajeros o accesos no autorizados a una cuenta.
No siempre es posible saber de inmediato si se trata de una clonación, una compra olvidada, una suscripción automática, un error del comercio, una duplicación de cobro o un acceso indebido a la cuenta. Por eso, si una operación parece extraña, debes tratarla como una situación de seguridad hasta que el banco confirme lo contrario.
Qué significa que una tarjeta esté clonada
En el lenguaje cotidiano, se dice que una tarjeta fue clonada cuando alguien copia o utiliza sus datos para efectuar operaciones que el titular no autorizó. La clonación puede relacionarse con la banda magnética, con datos obtenidos en Internet, con formularios falsos, con aplicaciones maliciosas, con filtraciones de información o con técnicas de engaño.
El delincuente puede intentar realizar:
- Compras presenciales.
- Compras por Internet.
- Pagos en aplicaciones.
- Suscripciones o cobros automáticos.
- Retiros en cajeros automáticos.
- Transferencias desde cuentas asociadas.
- Pagos mediante billeteras digitales.
- Compras de bajo monto para probar si la tarjeta funciona.
En algunos casos, el titular conserva la tarjeta física y no observa daños visibles. Esto ocurre porque el fraude puede realizarse utilizando solo el número, la fecha de vencimiento, el código de seguridad, una clave, un token o una sesión digital comprometida.
Cómo pueden obtenerse los datos de una tarjeta
Existen distintos métodos y no siempre es posible identificar cuál se utilizó. Conocerlos ayuda a prevenir, pero no significa que el titular sea responsable automáticamente por una operación desconocida.
Dispositivos o terminales alterados
Un cajero automático o terminal de pago puede ser manipulado para capturar información. También pueden existir dispositivos superpuestos que imitan una ranura o un teclado.
Para reducir el riesgo, observa el cajero antes de usarlo, evita equipos que parezcan dañados o extraños y cubre el teclado al ingresar la clave. Si la tarjeta queda retenida, no aceptes ayuda de desconocidos y contacta al banco mediante un canal oficial.
Correos y mensajes falsos
Los delincuentes pueden enviar mensajes que aparentan provenir del banco, de una empresa de despacho, de una tienda o de un servicio de pago. El mensaje puede solicitar actualizar datos, confirmar una compra, desbloquear la tarjeta o evitar un supuesto cierre de cuenta.
El enlace puede dirigir a una página falsa que copia la apariencia del banco. Si el usuario ingresa sus datos, estos pueden quedar en manos de terceros.
Llamadas fraudulentas
Una persona puede llamar fingiendo ser ejecutiva del banco y mencionar datos verdaderos para generar confianza. Luego puede pedir un código recibido por SMS, una clave, una autorización en la aplicación o una transferencia a una supuesta cuenta segura.
Los bancos pueden realizar llamadas legítimas, pero nunca debes entregar claves completas, códigos de autenticación o autorizaciones solicitadas durante una comunicación inesperada. Si tienes dudas, termina la llamada y contacta tú mismo a la institución.
Comercios o páginas no seguras
Ingresar los datos de la tarjeta en una página falsa, una tienda desconocida o una aplicación maliciosa puede permitir que terceros los copien. No todas las páginas que muestran un candado son legítimas; también debes revisar cuidadosamente el dominio y la reputación del comercio.
Aplicaciones o archivos maliciosos
Descargar aplicaciones desde sitios externos o instalar archivos enviados por mensajería puede exponer la información del teléfono. Algunos programas pueden registrar lo que escribes, leer notificaciones o capturar datos de acceso.
Uso de redes públicas
Las redes Wi-Fi públicas o desconocidas pueden aumentar el riesgo al ingresar a la banca digital o realizar compras. Cuando debas utilizar información financiera, es preferible usar una conexión confiable y un dispositivo actualizado.
Robo o pérdida de la tarjeta
Si pierdes la tarjeta o te la roban, otra persona puede intentar utilizarla. En este caso, el bloqueo debe solicitarse inmediatamente, aunque todavía no observes movimientos desconocidos.
Señales de que tu tarjeta podría estar clonada
No existe una señal única que confirme una clonación, pero varias situaciones deben tomarse con seriedad. La revisión frecuente de la aplicación y de los estados de cuenta ayuda a detectar problemas antes de que aumenten.
- Aparece una compra que no realizaste.
- Se registra un retiro en un cajero que no utilizaste.
- Recibes una alerta de pago mientras tienes la tarjeta contigo.
- Observas compras en una ciudad o país donde no estuviste.
- Se efectúan cobros de comercios que no reconoces.
- Aparecen varias compras pequeñas en poco tiempo.
- Recibes códigos de autorización sin haber iniciado una operación.
- La aplicación informa un intento de acceso desconocido.
- Tu tarjeta deja de funcionar sin una causa evidente.
- Se modifica tu correo, teléfono o dirección sin autorización.
- Recibes notificaciones de nuevas suscripciones o pagos automáticos.
- Tu saldo disminuye y no encuentras una explicación.
Las compras de bajo monto no deben ignorarse. En ocasiones pueden ser intentos de prueba para verificar si la tarjeta continúa activa antes de realizar operaciones de mayor valor.
Diferencia entre una tarjeta clonada y una tarjeta perdida
Una tarjeta perdida o robada implica que otra persona puede tener el plástico físico. Una tarjeta clonada puede utilizarse sin que el titular haya perdido la tarjeta original. Ambos casos deben informarse al emisor, pero la forma en que se produjeron las operaciones puede ser diferente.
| Situación | Qué puede ocurrir | Qué debes hacer |
|---|---|---|
| Tarjeta perdida | Otra persona puede intentar utilizar el plástico original | Bloquearla inmediatamente y solicitar reposición |
| Tarjeta robada | El tercero puede usar la tarjeta y otros datos obtenidos junto con ella | Bloquearla, revisar movimientos y realizar la denuncia cuando corresponda |
| Datos clonados | Se pueden efectuar compras aunque conserves la tarjeta física | Bloquear el producto, reclamar las operaciones y revisar la seguridad digital |
| Phishing | El titular puede haber entregado datos o códigos a una página o persona falsa | Bloquear medios de pago, cambiar claves y reportar la situación |
Cómo diferenciar una compra fraudulenta de un cobro legítimo
Antes de desconocer una operación, revisa si puede corresponder a una compra real registrada con un nombre comercial diferente. Algunos comercios utilizan una razón social distinta al nombre visible para el público. También puede existir una compra compartida, una suscripción, un pago recurrente o una transacción realizada por un familiar autorizado.
Sin embargo, esta comprobación no debe retrasar el bloqueo cuando hay riesgo de nuevas operaciones. Puedes bloquear primero y revisar después con mayor tranquilidad.
Aspectos que conviene comprobar
- Fecha y hora de la operación.
- Monto exacto.
- Nombre comercial y razón social.
- Ciudad o país donde aparece registrada.
- Si existe una suscripción relacionada.
- Si otro integrante de la familia utiliza la tarjeta.
- Si la compra corresponde a una reserva, garantía o preautorización.
- Si la operación está pendiente o confirmada.
Si después de revisar sigues sin reconocer la operación, informa al banco. No es necesario esperar a que aparezcan más cobros para actuar.
Tarjeta física en tu poder y compras desconocidas
Tener la tarjeta física contigo no elimina la posibilidad de fraude. Las compras online pueden efectuarse utilizando datos que fueron obtenidos anteriormente. También puede existir acceso a una cuenta, correo electrónico, billetera digital o aplicación donde la tarjeta se encuentre registrada.
En este escenario, debes bloquear la tarjeta y revisar todos los medios vinculados. Cambia las contraseñas comprometidas y verifica que el teléfono, correo electrónico y dispositivos registrados sean los correctos.
Aspectos importantes que debe conocer el lector
Una posible clonación debe tratarse como una emergencia financiera. La rapidez del aviso es relevante para detener nuevas operaciones y dejar constancia de la fecha y hora en que informaste el problema.
Bloquea antes de investigar en profundidad
No es necesario que conozcas el método exacto del fraude antes de avisar. Si detectas una operación claramente desconocida, bloquea la tarjeta y luego reúne antecedentes.
Solicita un número de recepción
Cuando informes el fraude, solicita un número de atención, código de bloqueo o folio. También pide que quede registrada la fecha y hora del aviso. Guarda ese número junto con el correo, mensaje o comprobante que el banco te entregue.
El reclamo formal tiene un plazo
Según la información de SERNAC sobre la Ley de Fraudes, el titular dispone de un plazo para presentar el reclamo formal ante la institución financiera después de avisar. La orientación publicada indica que el reclamo puede incluir operaciones realizadas hasta 60 días corridos antes del aviso y que el reclamo formal debe presentarse dentro de 30 días hábiles desde la comunicación, sin perjuicio de las reglas específicas y modificaciones legales que puedan aplicarse.
Confirma directamente con tu banco el plazo, el canal y los documentos exigidos. No esperes hasta el último día.
El banco puede pedir una declaración
La institución puede solicitar una declaración jurada o formulario en el que indiques el monto reclamado, la fecha de las operaciones, el producto afectado y el medio mediante el cual se habría producido el fraude.
La declaración debe ser verdadera y completa. No agregues operaciones que sí realizaste ni modifiques los hechos para intentar obtener una devolución.
Puede ser necesario realizar una denuncia
El banco puede solicitar un respaldo de denuncia ante Carabineros, la Policía de Investigaciones, el Ministerio Público o el tribunal competente, según el procedimiento aplicable. Debes confirmar el plazo y el tipo de documento requerido por tu institución.
La denuncia no reemplaza el aviso al banco ni el reclamo formal. Son gestiones diferentes que pueden ser necesarias para dejar constancia del hecho y continuar con la revisión.
La restitución no debe darse por garantizada automáticamente
La legislación establece derechos y procedimientos para operaciones fraudulentas, pero cada caso puede requerir revisión. La institución puede solicitar antecedentes y evaluar las circunstancias. En determinados conflictos, puede intervenir un tribunal.
No prometas ni aceptes como definitiva una respuesta informal. Solicita siempre la resolución por un canal formal y conserva los documentos.
No desconozcas operaciones que sí realizaste
La ley contempla consecuencias para quienes entregan información falsa, niegan operaciones realizadas o simulan un fraude. Reclama únicamente las transacciones que realmente no autorizaste y describe los hechos con precisión.
Cómo bloquear una tarjeta clonada
El bloqueo debe solicitarse mediante la aplicación del banco, la banca por Internet, el número de emergencias, el reverso de la tarjeta o una sucursal, según las opciones disponibles.
- Ingresa a la aplicación oficial si aún tienes acceso seguro.
- Selecciona la tarjeta afectada.
- Elige bloqueo temporal o definitivo según la situación.
- Si existe fraude, utiliza también el canal de reclamos o emergencias.
- Solicita un folio o comprobante.
- Pregunta si deben bloquearse otras tarjetas, cuentas, claves o dispositivos.
- Solicita reposición de la tarjeta cuando corresponda.
Si sospechas que tu teléfono o banca digital fueron comprometidos, no realices el bloqueo desde un dispositivo inseguro. Llama al banco desde otro teléfono o acude a una sucursal.
Qué hacer inmediatamente después de detectar el fraude
El orden de las acciones puede variar según el caso, pero estas medidas ayudan a reducir el riesgo:
- Bloquea la tarjeta o el producto afectado.
- Avisa al banco o emisor de inmediato.
- Solicita un número de recepción del aviso.
- Revisa movimientos, pagos y transferencias recientes.
- Presenta el reclamo formal por las operaciones no reconocidas.
- Pregunta si debes completar una declaración jurada.
- Realiza la denuncia si la institución o la autoridad lo indica.
- Cambia las claves de banca digital y correo electrónico.
- Elimina dispositivos o sesiones que no reconozcas.
- Solicita reposición de la tarjeta.
- Guarda todos los documentos y folios.
Cómo reclamar compras no reconocidas
El aviso de bloqueo y el reclamo son gestiones relacionadas, pero no siempre son exactamente lo mismo. Al avisar, informas que existe una situación de riesgo y solicitas detener el uso del medio de pago. Con el reclamo formal, identificas las operaciones que no reconoces y pides que sean revisadas conforme al procedimiento aplicable.
Información que conviene incluir
- Nombre del titular.
- RUT o identificación solicitada por el banco.
- Tipo de producto afectado.
- Fecha y hora aproximada de cada operación.
- Monto de cada transacción.
- Nombre del comercio o receptor.
- Indicación de que no autorizaste la operación.
- Fecha y hora en que avisaste al banco.
- Número de bloqueo o folio.
- Antecedentes sobre pérdida, robo, phishing o acceso sospechoso.
La información debe coincidir con los movimientos que aparecen en la cartola o aplicación. Si después detectas otra operación no reconocida, informa de inmediato al banco y pregunta si debes incorporarla al reclamo existente.
Documentos y antecedentes que conviene reunir
- Capturas de pantalla de los movimientos.
- Cartola bancaria.
- Comprobantes de bloqueo.
- Correos o SMS de alertas.
- Mensajes recibidos de posibles estafadores.
- Número de folio del aviso.
- Declaración jurada solicitada por la institución.
- Copia de la denuncia, si corresponde.
- Comprobantes de compras que sí realizaste, para diferenciarlas.
- Datos del dispositivo o cuenta comprometida, si aplica.
No envíes documentos a direcciones de correo no verificadas. Utiliza el canal indicado por el banco y revisa que el dominio sea correcto.
Cómo realizar el proceso o encontrar la información
El procedimiento exacto depende del banco, la tarjeta y la operación involucrada. Sin embargo, puedes utilizar la siguiente guía general para actuar de forma ordenada.
Proceso inmediato para una tarjeta posiblemente clonada
- Revisa el movimiento: confirma la fecha, monto y comercio, sin retrasar el bloqueo si la operación es claramente desconocida.
- Bloquea la tarjeta: utiliza la aplicación o el canal de emergencias del emisor.
- Informa el fraude: explica que detectaste operaciones no autorizadas y que sospechas un uso fraudulento.
- Solicita el folio: anota el número de recepción y la hora exacta del aviso.
- Presenta el reclamo: identifica cada transacción desconocida.
- Completa la declaración: si el banco la solicita, responde con información verdadera.
- Realiza la denuncia: confirma si debes presentar una constancia o denuncia formal.
- Cambia tus claves: modifica la clave de la banca digital, correo y aplicaciones relacionadas.
- Revisa otros productos: comprueba si existen cargos en otras tarjetas o cuentas.
- Solicita reposición: utiliza una nueva tarjeta y evita seguir usando la comprometida.
Qué hacer si todavía tienes la tarjeta física
No destruyas inmediatamente la tarjeta si el banco puede necesitar revisarla como antecedente. Primero pregunta cómo debes conservarla o entregarla. Bloquéala y solicita una reposición.
Si el banco te indica que debes destruirla, corta el chip y la banda magnética de acuerdo con sus instrucciones. Nunca publiques fotografías de la tarjeta, aunque tapes algunos números, porque pueden quedar datos aprovechables.
Qué hacer si el fraude ocurrió por Internet
Además de bloquear la tarjeta, revisa el dispositivo desde el que realizaste la compra. Cambia las contraseñas desde un equipo seguro y activa la autenticación de dos factores cuando esté disponible.
Si ingresaste datos en un sitio falso, informa esa circunstancia al banco. También puedes denunciar el enlace o página ante el proveedor correspondiente y conservar la dirección web como antecedente.
Qué hacer si entregaste un código de seguridad
Si dictaste un código, aprobaste una notificación que no reconocías o entregaste información a un supuesto ejecutivo, informa inmediatamente al banco. El código puede haber autorizado una compra, un registro de dispositivo, un cambio de clave o una operación distinta.
Cambia las claves comprometidas y revisa el correo y el número de teléfono registrados en tu cuenta. Si el banco permite cerrar sesiones o eliminar dispositivos, hazlo.
Recomendaciones antes de comenzar
- Ten a mano la tarjeta y tu documento de identidad.
- Utiliza el número oficial del banco, no un contacto recibido por mensaje.
- Solicita siempre un folio o número de atención.
- Anota la fecha y la hora del aviso.
- Realiza capturas de los movimientos antes de que cambien de estado.
- Describe los hechos con claridad y sin exageraciones.
- Pregunta cuál es el plazo para presentar el reclamo formal.
- Confirma si debes realizar una denuncia.
- Guarda una copia de todos los formularios enviados.
- No cierres tu correo ni elimines mensajes relacionados con el fraude.
Errores comunes que conviene evitar
Esperar a que aparezcan más cargos
No necesitas esperar para confirmar el fraude. Si detectas una compra que no autorizaste, bloquea la tarjeta y consulta al banco.
Contactar primero al comercio y retrasar el bloqueo
El comercio puede ayudar a identificar una razón social o revisar una compra, pero no reemplaza al banco para bloquear la tarjeta. Si existe riesgo, avisa primero a la institución financiera.
Usar un número encontrado en una publicación
Los números falsos pueden dirigir a centros de atención controlados por delincuentes. Obtén el contacto desde la aplicación, el sitio oficial o el reverso de la tarjeta.
Compartir claves para acelerar el proceso
Ningún supuesto ejecutivo debería necesitar tu clave completa, PIN o código de autorización. Si te lo piden, corta la comunicación.
Desconocer compras que sí realizaste
Antes de presentar el reclamo, revisa suscripciones, compras familiares y nombres comerciales. Informa solo las operaciones que realmente no autorizaste.
No presentar el reclamo formal
Bloquear la tarjeta no siempre equivale a reclamar los cargos. Pregunta al banco cuál es el procedimiento para identificar formalmente cada operación.
Perder el folio
El folio demuestra que avisaste y permite hacer seguimiento. Guárdalo junto con la fecha y hora de atención.
Realizar una denuncia con datos incorrectos
La denuncia y la declaración deben contener información verdadera. Si no recuerdas un dato, indícalo en lugar de inventarlo.
Seguir usando la tarjeta comprometida
Si el banco recomienda reemplazarla, no continúes utilizándola. Solicita una nueva tarjeta y actualiza los pagos automáticos legítimos.
Derechos y obligaciones en Chile
La Ley N.º 20.009 establece un régimen de limitación de responsabilidad para titulares o usuarios de tarjetas de pago y transacciones electrónicas en casos de extravío, hurto, robo o fraude. La normativa se aplica a tarjetas de crédito, débito, prepago y otros medios de pago, además de determinadas transacciones electrónicas.
La información de SERNAC señala que el titular debe avisar inmediatamente a la entidad financiera y que existe un procedimiento para reclamar operaciones que no reconoce. También explica que el reclamo puede incluir operaciones realizadas dentro de un período anterior al aviso y que la entidad puede exigir una declaración jurada.
La aplicación de la ley depende de los hechos, la documentación presentada, los plazos cumplidos y la evaluación correspondiente. Para revisar información actualizada, consulta la guía de SERNAC sobre la Ley de Fraude y la información de la CMF sobre fraudes y responsabilidades.
El aviso debe ser inmediato
La demora puede permitir nuevas operaciones y dificultar la reconstrucción de los hechos. Avisar rápido también deja constancia de cuándo informaste a la institución.
El banco debe entregar constancia
Al recibir el aviso de bloqueo o fraude, solicita un número, código o comprobante de recepción. La fecha y hora pueden ser importantes para el procedimiento posterior.
El reclamo debe presentarse dentro del plazo
Pregunta al banco cuál es el plazo exacto para formalizar el reclamo. La orientación general de SERNAC menciona 30 días hábiles desde el aviso para presentar el reclamo y operaciones realizadas hasta 60 días corridos antes del aviso, pero debes confirmar cómo se aplica a tu situación y si existen cambios normativos.
La información debe ser verdadera
El titular tiene el deber de actuar de buena fe. No se deben reclamar compras autorizadas, inventar robos, ocultar información ni presentar antecedentes falsos.
El banco puede pedir antecedentes
La entidad puede solicitar una declaración, una denuncia, documentos de identidad, información del producto y detalles de las operaciones. Entrega los antecedentes mediante canales oficiales y conserva una copia.
Cómo prevenir la clonación de una tarjeta
Ninguna medida elimina completamente el riesgo, pero varias prácticas disminuyen la posibilidad de que los datos sean utilizados sin autorización.
Medidas al comprar presencialmente
- No pierdas de vista la tarjeta.
- Evita que el vendedor se la lleve a otro lugar.
- Comprueba el monto antes de ingresar la clave.
- Cubre el teclado cuando escribas el PIN.
- No compartas la clave con nadie.
- Revisa el comprobante.
- Activa alertas de compra.
- Informa de inmediato una operación extraña.
La CMF recomienda no perder de vista la tarjeta durante la compra, prestar atención al monto que confirmas y proteger la clave secreta. Estas medidas son útiles tanto para tarjetas de crédito como de débito.
Medidas al usar cajeros automáticos
- Prefiere cajeros ubicados en lugares seguros y conocidos.
- Revisa que la ranura no tenga piezas sueltas o extrañas.
- Cubre el teclado al ingresar la clave.
- No aceptes ayuda de desconocidos.
- No permitas que alguien te distraiga durante la operación.
- Guarda el dinero y la tarjeta antes de retirarte.
- Si el cajero retiene la tarjeta, llama al banco.
Medidas al comprar por Internet
- Compra en sitios conocidos y verifica el dominio.
- No ingreses desde enlaces inesperados.
- Evita guardar la tarjeta en comercios que no utilizas frecuentemente.
- Activa la autenticación de dos factores.
- Revisa el monto final antes de confirmar.
- No compartas códigos recibidos por SMS.
- Utiliza tarjetas virtuales cuando el banco las ofrezca.
- Revisa las suscripciones activas.
Medidas para proteger el teléfono
- Utiliza bloqueo de pantalla.
- Activa huella digital o reconocimiento facial cuando sea seguro.
- Mantén actualizado el sistema operativo.
- Descarga aplicaciones desde tiendas oficiales.
- No instales archivos enviados por desconocidos.
- No prestes el teléfono desbloqueado.
- Protege el correo electrónico asociado a la banca.
- Activa alertas de inicio de sesión.
Alternativas y recursos útiles
La primera institución que debes contactar es el banco o emisor de la tarjeta. Utiliza el número de emergencias publicado en la aplicación, el sitio oficial, el contrato o el reverso de la tarjeta.
Para orientación general, puedes consultar:
- Recomendaciones de SERNAC ante un fraude.
- Guía de SERNAC sobre la Ley de Fraude.
- Información de CMF Educa sobre fraudes.
- Sitio oficial de la Comisión para el Mercado Financiero.
- Sitio oficial del Servicio Nacional del Consumidor.
- Poder Judicial de Chile, para información institucional relacionada con tribunales.
- Carabineros de Chile, para información institucional sobre denuncias y atención.
- Policía de Investigaciones de Chile, para información institucional sobre denuncias.
Los organismos anteriores no reemplazan al banco para bloquear una tarjeta o iniciar un reclamo. La gestión debe comenzar con el emisor del medio de pago.
Cuándo conviene utilizar cada alternativa
Usa la aplicación o el teléfono del banco para bloquear la tarjeta y avisar el fraude. Utiliza SERNAC para revisar información sobre derechos, plazos y procedimientos de protección al consumidor. Consulta la CMF para obtener orientación institucional sobre entidades financieras y normas aplicables.
Carabineros, la PDI o el Ministerio Público pueden ser pertinentes para presentar una denuncia, según las instrucciones entregadas por el banco y las circunstancias del caso. Si necesitas acudir a un tribunal, revisa la información oficial del Poder Judicial o busca orientación jurídica.
Preguntas frecuentes
¿Cómo sé si mi tarjeta fue clonada?
La señal más común es detectar compras, retiros o pagos que no realizaste. También pueden aparecer cobros pequeños, alertas de operaciones desconocidas, suscripciones no autorizadas o accesos extraños a tu cuenta.
No siempre es posible confirmar la clonación solo mirando la tarjeta física. El banco debe revisar el caso y determinar cómo se produjo la operación.
¿Pueden clonar mi tarjeta si todavía la tengo?
Sí. Un tercero puede utilizar datos obtenidos previamente para realizar compras por Internet u otras operaciones, aunque la tarjeta original permanezca contigo.
¿Qué hago primero si veo una compra desconocida?
Bloquea la tarjeta y avisa inmediatamente al banco mediante un canal oficial. Solicita un folio o número de recepción y luego presenta el reclamo formal por la operación no reconocida.
¿Debo esperar a que aparezcan más compras?
No. Una sola operación que no autorizaste es suficiente para avisar al banco y proteger el producto. Esperar puede permitir nuevas transacciones.
¿Qué pasa si la tarjeta física está conmigo?
Debes bloquearla igualmente si existen operaciones desconocidas. El fraude pudo realizarse usando los datos de la tarjeta, una billetera digital, una cuenta online o una clave comprometida.
¿Puedo bloquear la tarjeta desde la aplicación?
Muchos bancos permiten bloquear temporal o definitivamente la tarjeta desde su aplicación, pero las opciones dependen de la institución. Si sospechas un fraude, además del bloqueo digital debes informar formalmente al banco.
¿Cuál es la diferencia entre bloqueo temporal y definitivo?
El bloqueo temporal puede permitir reactivar la tarjeta si la encuentras o si el banco confirma que no existe riesgo. El bloqueo definitivo normalmente exige emitir una tarjeta nueva y se utiliza ante pérdida, robo, clonación o compromiso de los datos.
¿Qué información debo entregar al banco?
Indica el producto afectado, las fechas, montos y comercios de las operaciones no reconocidas. Explica cómo detectaste el problema y cuándo avisaste. El banco puede solicitar una declaración y antecedentes adicionales.
¿Cuánto tiempo tengo para reclamar?
La orientación de SERNAC sobre la Ley de Fraude menciona un plazo de 30 días hábiles desde el aviso para presentar el reclamo formal y operaciones realizadas hasta 60 días corridos antes del aviso. Confirma directamente con tu banco el plazo aplicable, porque el procedimiento puede depender de la situación y de la normativa vigente.
¿Qué pasa si no presento el reclamo formal?
El bloqueo por sí solo puede no identificar las operaciones que deseas objetar. Pregunta al banco cómo formalizar el reclamo y presenta los antecedentes dentro del plazo que corresponda.
¿El banco me devolverá automáticamente el dinero?
No debes asumir que la devolución será automática. La institución puede revisar los hechos, solicitar antecedentes y aplicar el procedimiento legal correspondiente. En caso de controversia, puede ser necesario acudir a otras instancias.
¿Tengo que hacer una denuncia en Carabineros o la PDI?
El banco puede solicitar un respaldo de denuncia y señalar qué organismo acepta para el procedimiento. Confirma directamente qué documento necesitas y dentro de qué plazo debes presentarlo.
¿Qué debo hacer si entregué mi clave por teléfono?
Informa inmediatamente al banco, bloquea los productos comprometidos y cambia tus claves desde un dispositivo seguro. Revisa también el correo, número de teléfono y dispositivos asociados a la cuenta.
¿Qué hago si recibí un código de compra que no solicité?
No compartas el código ni autorices la operación. Contacta al banco y revisa si existe un intento de compra, acceso o modificación de datos.
¿Puedo reclamar una compra que aparece con otro nombre?
Primero revisa si el nombre corresponde a la razón social de un comercio donde sí compraste. Si después de verificarlo sigues sin reconocer la operación, informa al banco y solicita que la investigue.
¿Qué documentos debo guardar?
Conserva capturas, cartolas, comprobantes, correos, mensajes, folios, formularios y copias de denuncias. Estos antecedentes pueden ayudarte a explicar el caso y hacer seguimiento.
¿Puedo seguir usando la tarjeta después de reclamar?
Si el banco la bloqueó o indicó que está comprometida, no la utilices. Solicita una tarjeta nueva y actualiza únicamente los pagos automáticos legítimos.
¿Debo cambiar la clave de la tarjeta?
Si existe sospecha de que alguien conoció tu clave, solicita el bloqueo y cambio correspondiente. No anotes el PIN junto a la tarjeta ni lo compartas con terceros.
¿Qué hago si también comprometieron mi cuenta bancaria?
Solicita el bloqueo de los productos y canales digitales, cambia tus credenciales desde un equipo seguro, elimina dispositivos desconocidos y revisa transferencias, pagos y retiros.
¿El banco puede pedirme una declaración jurada?
Sí, puede solicitarla para formalizar el reclamo. Debes completar el documento con información verdadera, indicar las operaciones objetadas y entregarlo por el canal que la institución informe.
¿Qué ocurre si reclamé por error una compra que sí hice?
Informa cuanto antes al banco y corrige el reclamo. No mantengas una declaración incorrecta ni intentes obtener una devolución por una operación autorizada.
¿Cómo evito que vuelvan a clonar mi tarjeta?
Activa alertas, revisa tus movimientos, protege tus claves, no pierdas de vista la tarjeta, evita enlaces sospechosos, compra en sitios confiables y bloquea inmediatamente el producto ante cualquier señal de fraude.
Una tarjeta clonada puede utilizarse aunque todavía conserves el plástico físico. Por eso, revisar periódicamente los movimientos, activar las alertas y prestar atención a compras pequeñas o desconocidas es fundamental para detectar el problema a tiempo.
Si observas una operación que no autorizaste, bloquea la tarjeta y avisa inmediatamente al banco. Solicita un folio, presenta el reclamo formal, completa la declaración que corresponda y entrega los antecedentes dentro de los plazos indicados. Si la institución lo solicita, realiza también la denuncia ante el organismo correspondiente.
No compartas claves, PIN, códigos de autorización ni fotografías de tus tarjetas. Tampoco ingreses a enlaces enviados por supuestos ejecutivos o mensajes que anuncien bloqueos urgentes.
La Ley N.º 20.009 contempla mecanismos de protección frente al fraude de tarjetas y transacciones electrónicas, pero su aplicación exige actuar de manera rápida, entregar información verdadera y cumplir el procedimiento establecido. Como los plazos, formularios, canales y requisitos pueden modificarse, confirma siempre los datos directamente con tu banco, SERNAC o la Comisión para el Mercado Financiero.
Solicita tu tarjeta prepago Mastercard paso a paso

Tarjetas prepago ideales para viajeros chilenos

Los Héroes prepago: cómo recargar y usar tu tarjeta Mastercard
Tarjeta Prepago Los Héroes: cómo funciona y sus beneficios

Tarjeta Mach vs Débito: cuál conviene más y por qué
Deja una respuesta
Entradas relacionadas